🔧 本記事には広告(アフィリエイトリンク)が含まれています。
紹介している商品・サービスは、内容を確認した上で掲載しています。
 しょしん君🔰
任意保険って、入らなきゃダメなの?
自賠責にはもう入ってるし、保険料も高そうで…😥
 いるカー
法律では入らなくてもOKなんだ。
でも自賠責だけだと、守ってもらえる範囲がかなりせまい。
入らないとどうなるのか、どう選べば安くなるのか、順番に見ていこう🚗
任意保険は、名前のとおり「入るかどうかを自分で決める」保険です。
ただ、入らずに事故を起こすと、相手への支払いを自分で背負うことになります。
じつは自分も、免許を取ったばかりの頃に、原付と事故を起こして保険を使ったことがあります😅
そのとき「入っててよかった…」と心から思いました。
この記事では、その体験もまじえながら、任意保険に入らないとどうなるかと、免許取りたての人の選び方・安くする方法をまとめます。
🚨 任意保険に入らないとどうなる?
結論から言うと、事故の支払いを、自賠責で足りないぶん全部、自分で払うことになります。
自賠責(車検のときに入る保険)から出るお金には、上限があります👇
| 自賠責から出るお金 | 上限(被害者1人あたり) |
|---|---|
| 相手のケガ | 120万円 |
| 相手が亡くなった | 3,000万円 |
| 相手に後遺障害が残った | 75万〜4,000万円 |
| 相手の車・お店・ガードレールなど | 0円(対象外) |
| 自分のケガ・自分の車 | 0円(対象外) |
※国土交通省「自賠責保険の支払限度額」より
しょしん君🔰えっ、相手の車を壊しても、自賠責からは1円も出ないの…?😳
いるカーそうなんだ。自賠責は相手のケガのための保険だからね。
しかも人身事故の賠償は、1億円をこえる判決も実際にあるんだ。
自賠責の上限をこえたぶんや、モノの弁償は、全部自分で払うことになります。
払いきれない金額になれば、人生が大きく変わってしまいます。
法律で「任意」なのは、入らなくていいという意味ではありません。
車に乗るなら、実際はほぼ必須の保険だと考えてください。
🔍 自賠責と任意保険の違い
| 自賠責保険 | 任意保険 | |
|---|---|---|
| 入るのは | 義務(車検のときに入る) | 自分で選んで入る |
| 相手のケガ | ⭕️(上限あり) | ⭕️(無制限にできる) |
| 相手の車・モノ | ❌ | ⭕️ |
| 自分・同乗者のケガ | ❌ | ⭕️ |
| 自分の車 | ❌ | ⭕️(車両保険をつけたとき) |
| 相手とのやりとり | ❌ | ⭕️(保険会社がやってくれる) |
ざっくり言うと、自賠責は「相手のケガ」の最低限だけ。
それ以外を全部カバーするのが、任意保険です。
🤝 事故のとき、いちばん助かるのは「相手とのやりとり」
表のいちばん下、「相手とのやりとり」。
自分が事故を起こしたとき、いちばんありがたかったのがここでした。
 サイコロ@426
免許取りたての頃、車と原付の事故を起こしたんです😅
でも相手とは一度もやりとりしてなくて、保険会社が全部やってくれました。
正直、いつの間にか終わってたって感じです(笑)
任意保険の対人・対物の補償には、相手との話し合い(示談交渉)を保険会社が代わりにやってくれるサービスがついています。
これは代理店で入っても、ネット型で入っても同じです。
事故を起こした直後って、頭が真っ白になりますよね。
そこから相手と「どっちが悪いか」「いくら払うか」を自分で話し合うのは、かなりしんどいです💦
しょしん君🔰それを全部やってもらえるなら、たしかに安心かも…!
いるカーただ、自分がまったく悪くない事故(もらい事故)のときは、保険会社が相手と交渉できないんだ。
そんなときに役立つのが、あとで出てくる弁護士費用特約だよ。
🛡️ 任意保険の中身|最低限これだけ
任意保険にはいろいろな補償がありますが、まず押さえたいのはこの4つです👇
| 補償 | 守ってくれるもの | 選び方 |
|---|---|---|
| 対人賠償 | 相手のケガ・命 | 無制限 |
| 対物賠償 | 相手の車・お店・ガードレールなど | 無制限 |
| 人身傷害 | 自分と同乗者のケガ | 3,000万円〜がよくある設定 |
| 車両保険 | 自分の車の修理代 | つける・つけないを選ぶ |
対人・対物は「無制限」が基本です。
無制限にしても、保険料はそれほど大きく変わりません。
🚙 車両保険はつけたほうがいい?
車両保険は、自分の車の修理代が出る補償です。
そのぶん保険料はグッと高くなります。
| つけたほうが安心 | 外してもいいかも |
|---|---|
| 新車・ローンが残っている車 | 年式が古い・安く買った中古車 |
| 修理代をすぐに払えない | 修理代くらいは貯金で払える |
| 台風・冠水が多い地域 | 保険料をできるだけ下げたい |
 サイコロ@426
自分の車は古いので、車両保険はつけていません。
車の値段より、保険料のほうが高くなっちゃいますからね(笑)
▼台風や飛んできた物の傷に、車両保険は使える?はこちら📌
【初心者🔰】台風から車を守るには?停める場所・カバー・車両保険の話
🧾 あると助かる特約・ロードサービス
- ⚖️ 弁護士費用特約:もらい事故で、相手との交渉を弁護士に頼める
- 🚗 他車運転特約:友だちの車を借りて運転したときも、自分の保険が使える(多くの保険に最初からついています)
- 🛠️ ロードサービス:レッカー・バッテリー上がり・パンクなど。JAFと中身がかぶることも
▼JAFと保険のロードサービスの違いはこちら📌
JAFのレッカー費用はいくら?任意保険のロードサービスとの違いと選び方
🔰 免許取りたては保険料が高い|安くする4つの方法
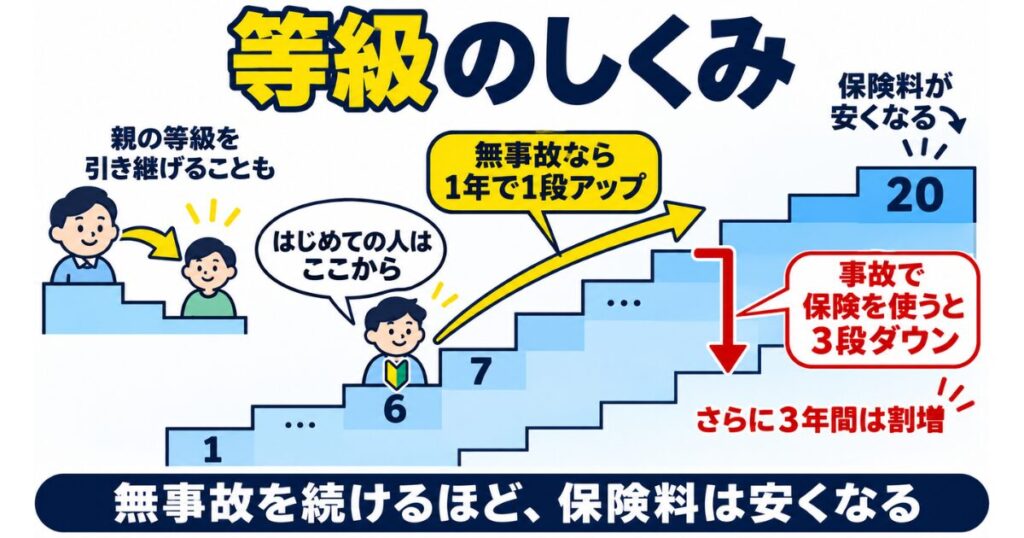
はじめて保険に入る人は、6等級からのスタートです。
「等級」は1〜20まであって、事故を起こさなければ1年ごとに1つ上がり、保険料が安くなっていきます。
さらに、運転する人の年齢でも保険料が変わります。
年齢の条件は「全年齢」「21歳以上」「26歳以上」などに分かれていて、若いほど高いのがふつうです。
しょしん君🔰6等級スタートで、しかも若いと高い…
免許取りたてだと、どうしても高くなっちゃうんだね😢
いるカーそうなんだ。でも、安くする方法はちゃんとあるよ👇
① 親の等級を引き継ぐ
一緒に住んでいる家族(親など)の等級は、引き継げることがあります。
親が20等級なら、いきなり割引の大きい等級からスタートできるかもしれません。
サイコロ@426自分も最初は、親の等級を引き継いでもらったはずです💡
免許取りたてで保険料が高い時期だったので、かなり助かりました。
ただし、等級をゆずった親は、新しく入り直すことになります。
家族全体で安くなるかは、保険会社や代理店に計算してもらいましょう。
② 運転する人をしぼる
「本人だけ」「本人と配偶者だけ」のように、運転する人をしぼると保険料は下がります。
そのかわり、範囲の外の人が運転して事故を起こすと補償されません。
③ 車両保険を外す・しぼる
上で書いたとおり、車が古いなら車両保険を外すのも1つの方法です。
つけるなら、補償の範囲をしぼったタイプ(エコノミー型など)にすると安くなります。
④ いくつかの保険会社で見積もりを比べる
同じ補償でも、保険会社によって保険料はけっこう違います。
一括見積もりなら、まとめて比べられます。
📉 保険を使うと、次の年から保険料が上がる
事故で保険を使うと、多くの場合等級が3つ下がります。
さらに、3年間は「事故あり」の割増がついて、同じ等級でも保険料が高くなります。
小さなキズの修理なら、保険を使わずに自分で払ったほうが安いこともあります。
使う前に、保険会社や代理店に「使った場合の保険料」を聞いてから決めましょう。
しょしん君🔰じゃあ、事故のときはガマンして自分で払ったほうがいいの?
いるカーそれは修理代しだいだね。
相手にケガをさせてしまった事故は、迷わず保険を使おう。
そのための保険だからね😊
🏢 代理店とネット型、どっちがいい?
| 代理店 | ネット型 | |
|---|---|---|
| 保険料 | 高めになりやすい | 安くなりやすい |
| 入り方 | 担当者と相談して決める | 自分で調べて申し込む |
| 事故のときの相手とのやりとり | 保険会社がやってくれる | 保険会社がやってくれる |
| 向いている人 | 相談しながら決めたい人 | 自分で比べて安くしたい人 |
サイコロ@426自分は代理店で入っています。
聞きたいことをすぐ聞けるのは、やっぱり気が楽ですね。
でも、安さで選ぶならネット型も全然アリだと思います👍
どちらが正解ということはありません。
大事なのは、補償の中身をわかったうえで選ぶことです。
📱 たまにしか乗らないなら、1日だけの保険も
友だちの車などを借りて運転するときは、1日単位で入れる保険もあります。
- 📲 スマホやコンビニで、乗る前に申し込める
- 💴 たとえば東京海上日動の「ちょいのり保険」は1日800円から(補償の内容で金額が変わります)
- 📝 対象になる車や補償の中身は、申し込む前に公式ページで確認しよう
いつも乗る自分の車なら、ふつうの任意保険に入っておくのが基本です。
❓ よくある質問
Q. 若くて保険料が高いけど、入らなくてもいい?
A. 入ってください(笑)
運転に慣れていない時期ほど、事故のリスクは高くなります。
まずは親の等級の引き継ぎや車両保険を外すなどで、保険料を下げられないか考えてみましょう。
Q. 車を買い替えたら、保険はどうなる?
A. 保険会社に「車を入れ替えた」と連絡すれば、等級はそのまま引き継げます。
連絡を忘れると補償されないことがあるので、納車の前に連絡しましょう。
Q. 保険に入るとき、何が必要?
A. 基本は車検証と免許証です。
前の保険がある人は、保険証券も用意しておくとスムーズです。
👇 同じ補償でも、保険料は会社によって違います
まずは無料の一括見積もりで比べてみよう


📝 まとめ|任意保険は「ほぼ必須」。選び方しだいで安くできる
- 🚨 任意保険に入らないと、自賠責で足りないぶんは全部自分で払う
- 🚗 自賠責は相手のケガだけ。相手の車・自分のケガ・自分の車は0円
- 🤝 事故のときは保険会社が相手とやりとりしてくれる(代理店もネット型も同じ)
- 🛡️ 対人・対物は無制限が基本
- 🚙 車両保険は、車の値段と貯金で決める
- 🔰 免許取りたては6等級スタート+年齢で高くなりがち
- 👪 親の等級の引き継ぎや、運転する人をしぼるのが効く
- 📉 保険を使うと3等級ダウン+3年間の割増
- 🏢 代理店かネット型かは、相談したいか・安さ重視かで選ぶ
保険って、むずかしい言葉が多くて、つい後回しにしちゃいますよね。
でも、事故はいつ起きるか分かりません。
自分も、免許取りたての頃の事故で、保険のありがたさを実感しました。
任意保険は「入るかどうか」より「どう選ぶか」。中身をわかって選べば、ちゃんと安くできます。
 しょしん君🔰
自賠責だけじゃ足りないって、よく分かった!
まずは親の等級を引き継げるか、聞いてみようかな😊
いるカーいいね!
補償の中身をわかって選べば、ムダなく安心できるよ。
準備ができたら、安全運転でドライブを楽しもう🚗✨
あわせて読みたい

※当サイト(くるまSA)は複数の公式資料をもとに独自にまとめています。(2026年9月現在)
※情報の正確性には細心の注意を払っておりますが、内容に誤りがある可能性もございます。最新情報は必ず各公式機関の発表をご確認ください。


コメント